交易淘金论:市场是筛子,不是赌场
一、十二组互相矛盾的建议,为什么都对又都不对
做主流还是做山寨?听消息还是只看K线?严格止损还是扛单?长线还是短线?每一组建议的两边,都有人拿出实盘收益作证。困惑的根源在于:这些说法都是前人在特定标的、特定行情段里的有效策略,脱离背景单独引用,就变成互相打架的口号。
因此任何一句交易建议,都必须补全成完整策略才有实践价值:标的 + 行情背景 + 时间级别 + 开平仓点位 + 仓位与止损。检验标准只有一条——实践:先把策略带入历史行情复盘(若再来一次能否准确判断?超出预期怎么办?),再小资金实盘验证胜率、盈亏比与机会频率,最后在实盘中修正。
策略还必须具备可预测性:不可复刻的偶然盈利没有重复操作的价值。规范的表述是「若发生X(概率p%),则执行Y,预期盈利/亏损Z」,而不是「一定涨」「不是A而是B」。
二、市场结构:可预测性从哪里来
把价格波动拆开看,大致由三部分构成:
- 约40%随机游走:无规律、不可预测,任何策略在这部分都没有优势;
- 约30%人性:成本锚定让持仓者在成本价、前高前低附近集中买卖,形成支撑压力;反身性让上涨吸引追涨、形成趋势。这部分可以建模;
- 约30%复杂因素:消息、清算、操控等,难以量化,只能靠风控兜底。
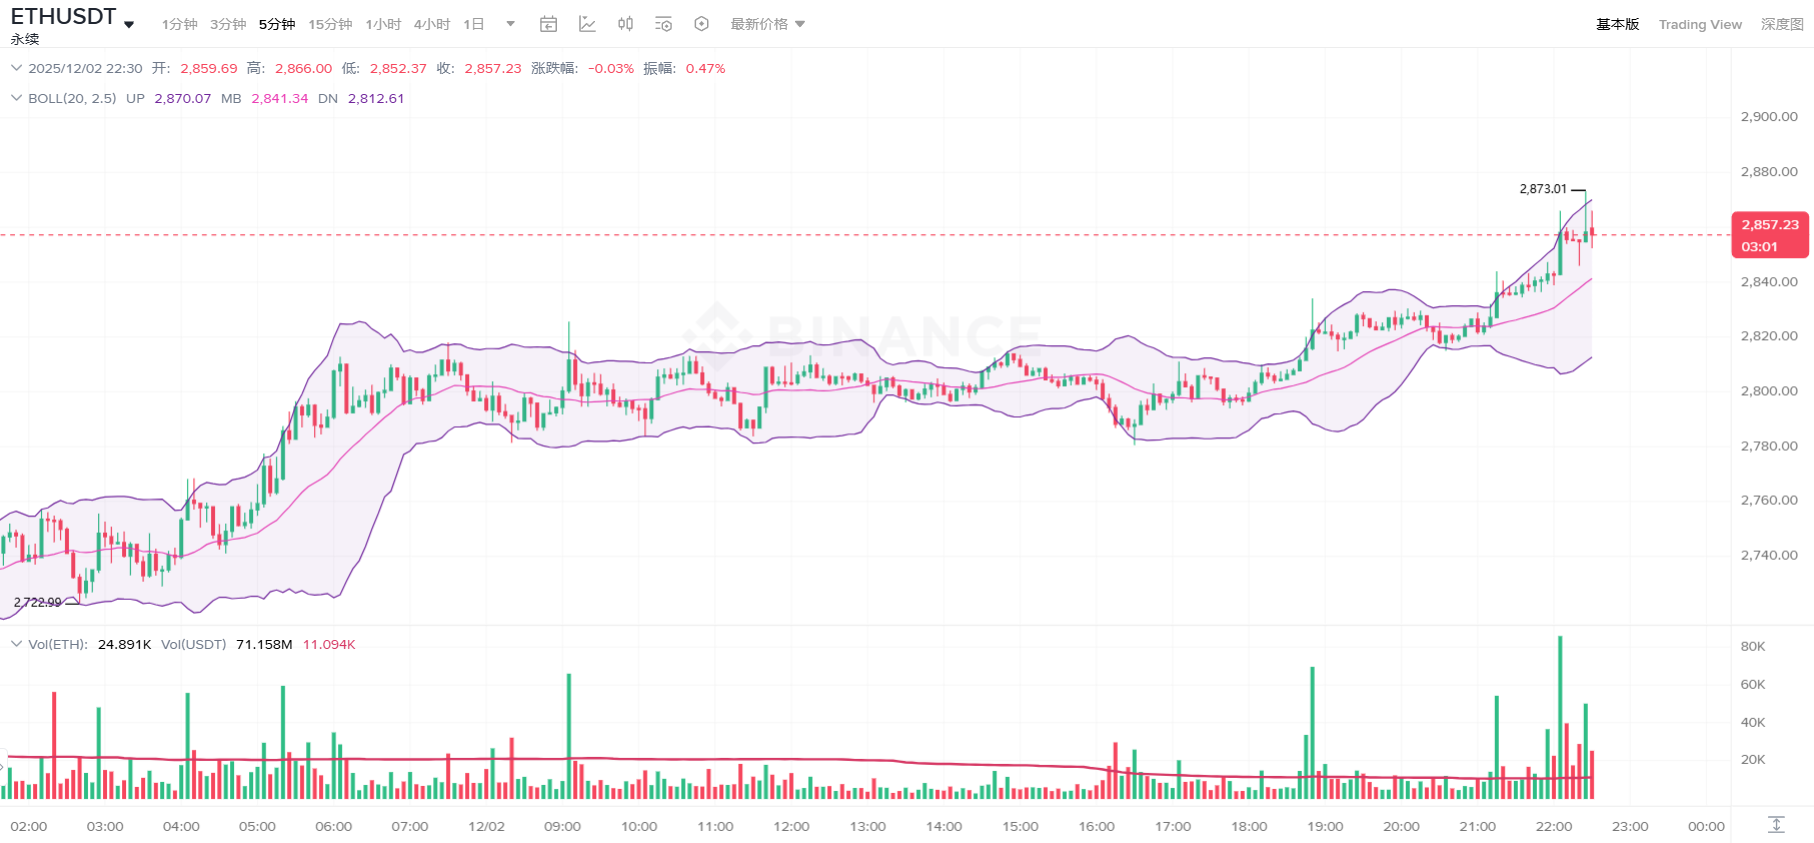
结论:交易的利润只可能来自后两部分中能被识别的子集。承认前40%不可预测,是全部风控的起点。
三、六种行情规律,六种盈利能力
| 行情规律 | 可预测内容 | 适用策略 | 盈利能力 |
|---|---|---|---|
| 清晰趋势 | 方向与延续 | 趋势跟踪、移动止损 | 强:止损近、仓位大 |
| 优质震荡(边界清晰) | 边界与反转点 | 高抛低吸、网格 | 强:开在边界、止损近 |
| 劣质震荡(边界模糊) | 仅大致区间 | 轻仓高抛低吸 | 弱:止损远、仓位轻 |
| 价格波动规律 | 每波动1%至少回调0.3% | 连续马丁格尔 | 中:靠回调解套 |
| 只知目标价 | 终点,不知路径 | 现货长线、无杠杆 | 弱:效率大打折扣 |
| 无规律 | 无 | 不参与 | 零 |
每段行情有它客观的盈利能力,不因交易员主观选择多空而改变。不论优劣都参与,胜率必然下滑。
四、概率视角:每一组买卖都是一次下注
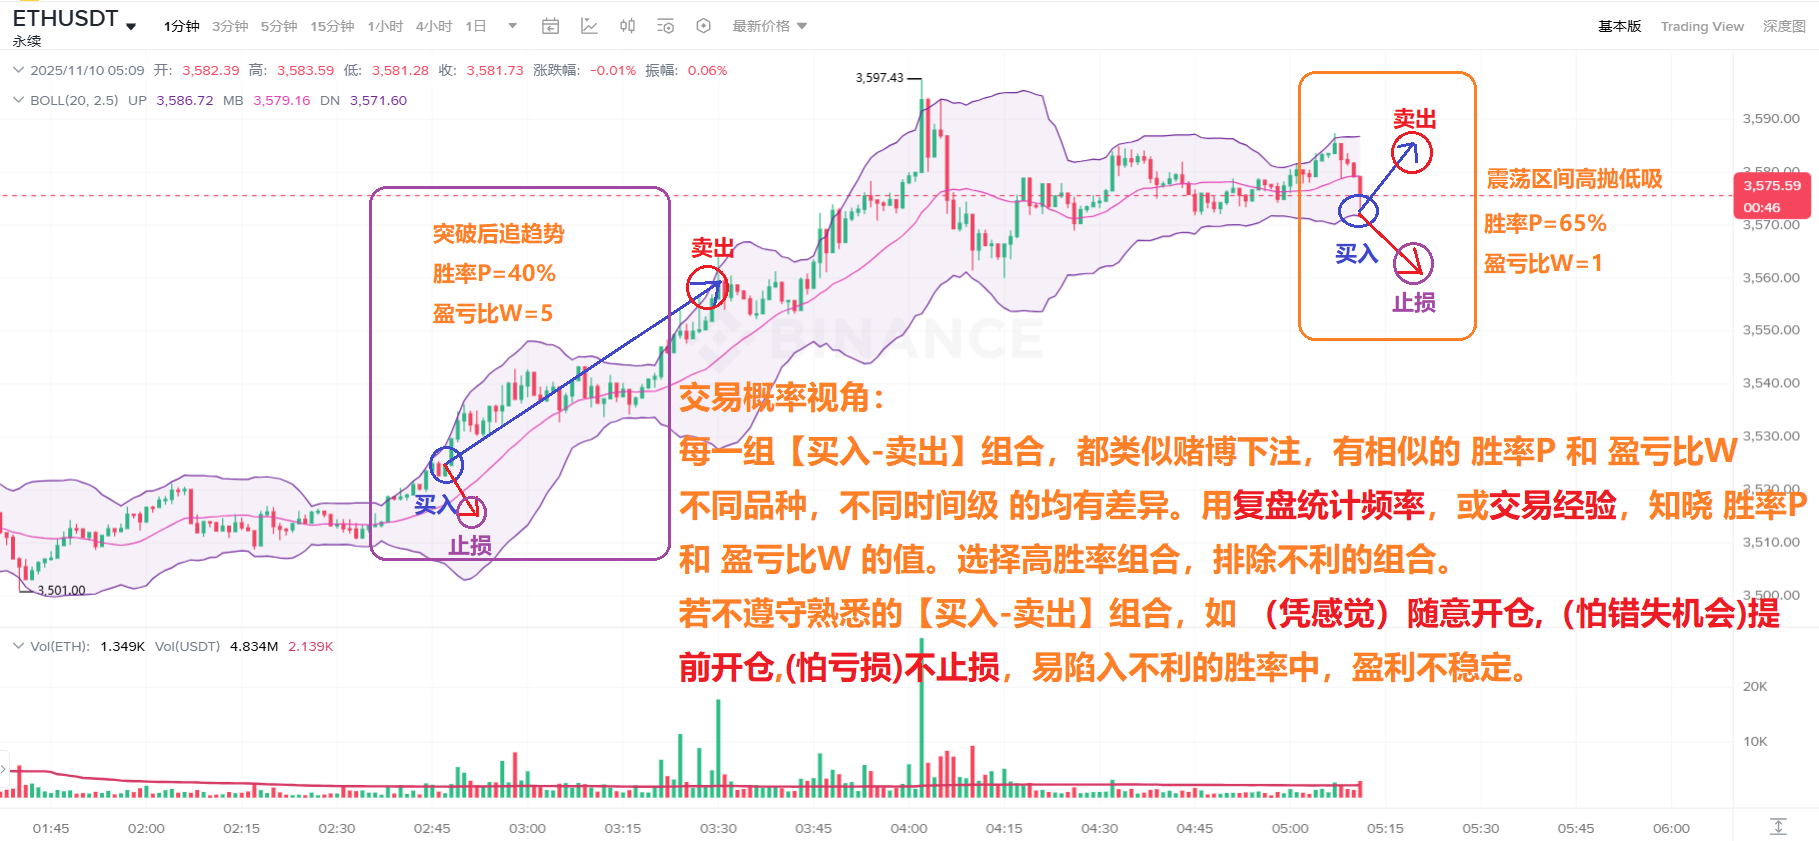
把每组「买入-卖出」组合看成一次赌博下注,它就有自己的胜率P和盈亏比W。不同品种、不同时间级别差异很大,只能靠复盘统计或交易经验获知。随机开仓的基准关系近似为:
| 盈亏比 b | 0.1 | 0.25 | 0.5 | 1 | 2 | 3 | 5 |
|---|---|---|---|---|---|---|---|
| 随机胜率 p | 91% | 80% | 67% | 50% | 33% | 25% | 17% |
这是所有策略的及格线:跑不赢随机基准的策略就是失败策略。凭感觉开仓、怕错过而提前开仓、怕亏损而不止损,都会把自己送进不利的胜率区间。
五、标准化机会:把机会写进表格
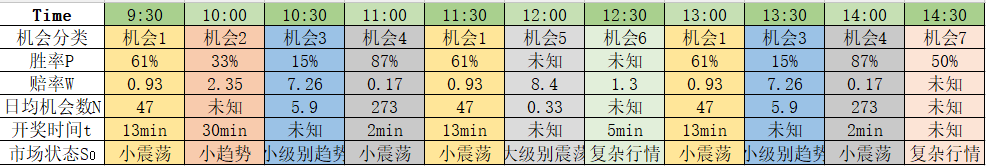
淘金论的数学表述:用精准筛选牺牲单品种的日均机会数n,换取胜率p与赔率b;再交易多个品种,把整体机会数N补回来。上表中「机会1」(小震荡,P61%、W0.93、日均47次)与「机会3」(小级别趋势,P15%、W7.26、日均5.9次)是两种完全不同的生意:前者赚频率,后者赚赔率,混着做就会互相污染统计。
所以每个机会入库时都要登记:分类、P、W、日均次数N、开仓耗时t、市场状态S。滤网越精准,砂石越少;黄金不需要多,需要纯。
市场绝大多数机会不能产生持续利润,如同砂石;极少数高胜率、高赔率的机会才是黄金。交易员的工作是编织滤网,而不是搬运砂石。